
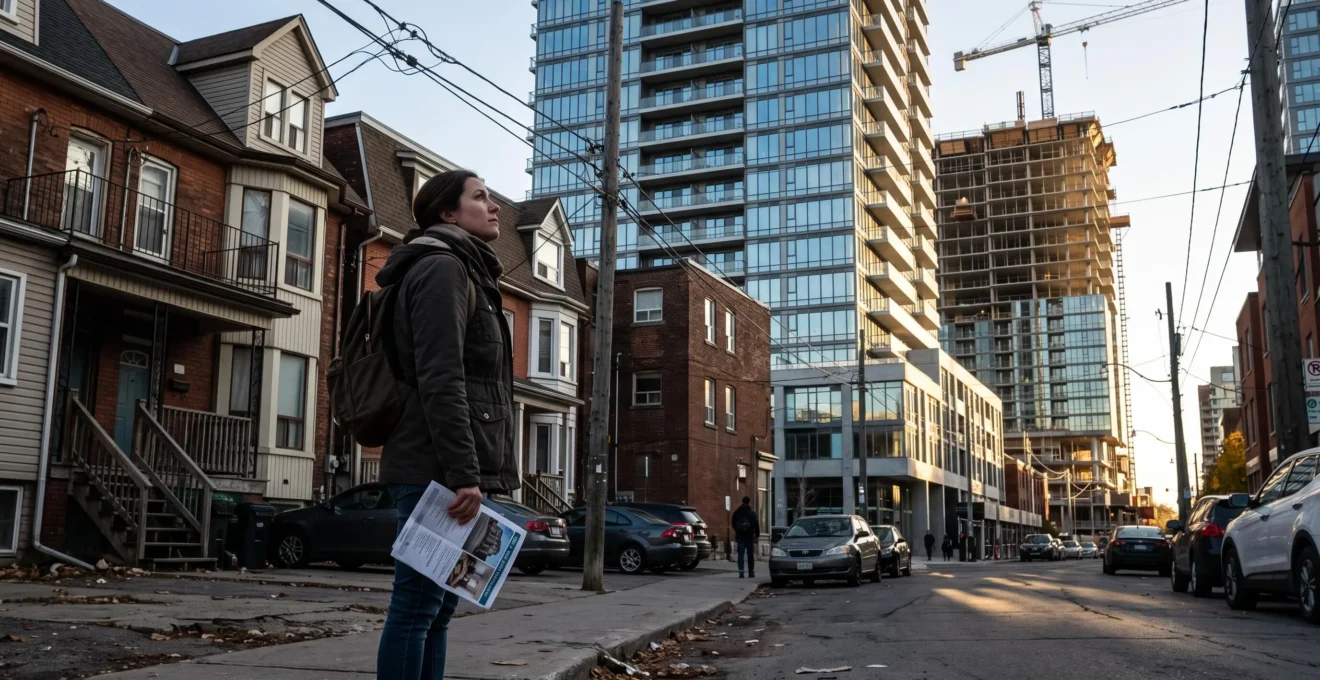
Une nouvelle tour résidentielle apparaît au coin de votre rue. Le promoteur annonce un financement international, les commerces changent et certains logements voisins sont affichés plus cher. Faut-il s’attendre à une hausse de 8 % des prix immobiliers ?
Pas nécessairement. Un investissement venu de l’étranger peut soutenir la construction, stimuler l’activité économique et ajouter des logements. Mais il peut aussi renforcer la concurrence pour certaines propriétés, surtout lorsque les acheteurs se concentrent dans un quartier où l’offre disponible reste limitée.
Le chiffre de 8 % n’est ni une prévision ni un effet moyen démontré pour le Canada. Les sources statistiques examinées ne permettent pas d’attribuer une telle hausse à l’origine étrangère d’un financement. Pour comprendre ce qui arrive près de chez vous, il faut distinguer les capitaux qui construisent de nouveaux logements, ceux qui achètent des propriétés existantes et les changements de demande qui se produisent simultanément.
Investissement étranger et prix immobiliers : l’essentiel
- Un financement étranger peut augmenter l’offre future tout en accentuant temporairement la concurrence sur certains segments immobiliers.
- La propriété détenue par un non-résident, la vacance et la détention par une société sont trois notions différentes : aucune ne démontre, isolément, une pression sur les prix.
- Pour décider d’acheter ou d’attendre, les ventes comparables, les logements réellement livrés et votre capacité financière sont plus utiles qu’un pourcentage alarmant.
- Pourquoi l’argent étranger peut « aider » l’offre mais aussi pousser les prix dans certains quartiers ?
- Comment repérer si votre quartier attire des capitaux externes avec 3 indicateurs publics ?
- Pourquoi « il manque des logements » même quand 3 chantiers poussent près de chez vous ?
- Logements locatifs ou copropriétés : lequel augmente l’offre plus vite quand les taux montent ?
- Neuf ou revente : où l’investissement étranger change le plus la donne pour les acheteurs locaux ?
- L’erreur qui fausse le débat : confondre « emplois créés » et « logements laissés vides »
- Comment lire les statistiques d’immigration sans confondre résidents permanents et temporaires ?
- Quand acheter si votre secteur devient « hot » : 4 étapes pour décider sans FOMO ?
Pourquoi l’argent étranger peut « aider » l’offre mais aussi pousser les prix dans certains quartiers ?
L’argent étranger peut soutenir la construction de logements et, simultanément, augmenter la concurrence sur un marché immobilier local. Tout dépend de son utilisation : financer une nouvelle résidence locative n’a pas les mêmes conséquences qu’acheter des logements existants. Les effets varient selon les quartiers, les délais de construction, les taux d’intérêt et la demande des ménages.
Lorsqu’un promoteur obtient du financement international pour construire une tour résidentielle, il mobilise des ressources qui peuvent permettre à des logements supplémentaires de voir le jour. À terme, ces unités contribuent à l’offre immobilière. Toutefois, elles ne deviennent disponibles qu’une fois les travaux terminés et leur mise en marché organisée.
À l’inverse, lorsqu’un investisseur achète une propriété déjà existante, la quantité totale de logements ne change pas immédiatement. Il peut simplement remplacer un autre propriétaire. Si plusieurs acheteurs se disputent un petit nombre de propriétés, leurs offres peuvent soutenir les prix, indépendamment de leur nationalité.
La distinction fondamentale concerne donc l’effet sur l’offre nette. Un immeuble nouvellement construit ajoute des logements. L’acquisition d’un appartement existant ne crée pas, à elle seule, de capacité résidentielle supplémentaire.
Les marchés locatif et de la propriété réagissent également différemment. Une tour destinée à la location peut accroître le choix des locataires, tandis que des copropriétés haut de gamme peuvent apporter peu de solutions immédiates aux ménages cherchant une propriété abordable.
L’impact est aussi géographique. Deux quartiers voisins peuvent présenter des évolutions opposées parce que leur parc immobilier, leurs transports, leur revenu médian ou leur rythme de construction diffèrent. Une hausse locale ne suffit donc pas à démontrer un effet de l’investissement étranger.
Scénario hypothétique : deux quartiers, deux trajectoires
Dans le quartier A, un fonds international finance un immeuble locatif dont les appartements seront proposés à la location après les travaux. Dans le quartier B, plusieurs investisseurs achètent des copropriétés existantes alors que peu de propriétés comparables sont offertes.
Le premier investissement pourrait détendre progressivement le marché locatif. Le second pourrait intensifier la concurrence à l’achat. Ces deux effets restent conditionnels : les loyers et les prix dépendront aussi de la demande locale et des autres projets immobiliers.
Quant aux 8 % annoncés dans le titre, aucune des études du dossier documentaire ne fournit une estimation causale permettant de retenir ce chiffre comme effet typique. Il faut le traiter comme une hypothèse à vérifier, et non comme un résultat statistique établi. Une variation observée des prix pourrait aussi s’expliquer par les taux hypothécaires, les revenus, la rareté des propriétés ou le cycle immobilier.
Avant d’attribuer une hausse des prix à un projet étranger, la question décisive est de savoir ce qui est réellement financé, à quel moment les logements seront livrés et à quels ménages ils s’adresseront.
Comment repérer si votre quartier attire des capitaux externes avec 3 indicateurs publics ?
Trois indicateurs peuvent aider à examiner la présence de capitaux externes : la proportion de propriétés détenues par des non-résidents, les données sur l’occupation des logements et la détention immobilière par des sociétés ou fiducies. Il faut les croiser avec les transactions locales et connaître leurs limites, car aucun de ces indicateurs ne prouve directement l’origine étrangère d’un financement.
Le point de départ est le Programme de la statistique du logement canadien de Statistique Canada. Il relie des renseignements sur les propriétés résidentielles à ceux concernant leurs propriétaires, notamment leur statut de résidence.
La publication du 26 août 2026 précise que des données sur les propriétés détenues par des non-résidents à Calgary et Edmonton sont disponibles pour l’année de référence 2024. Elle avertit aussi que des améliorations méthodologiques peuvent modifier les proportions observées entre 2023 et 2024. Le programme ne couvre pas les propriétés résidentielles situées au Québec ni dans les réserves.
Les données du Programme de la statistique du logement canadien de Statistique Canada permettent de repérer les tableaux disponibles et de vérifier leur couverture géographique avant toute comparaison.
Pour les exploiter, recherchez votre région métropolitaine dans les tableaux associés, sélectionnez une année de référence comparable et vérifiez la définition des catégories. Une donnée métropolitaine ne représente pas nécessairement votre rue, votre arrondissement ou votre quartier.
Le deuxième indicateur est l’occupation. Certaines données statistiques distinguent les logements occupés par leur propriétaire des autres situations d’occupation, tandis que certaines municipalités disposent de dispositifs de déclaration de logements vacants. Mais un logement qui n’est pas occupé par son propriétaire n’est pas nécessairement vide : il peut être loué et habité en permanence.
Le troisième indicateur concerne les sociétés et les fiducies. Selon la province ou la municipalité, les rôles d’évaluation foncière et les registres de propriété peuvent renseigner sur le titulaire d’un immeuble. Ces documents n’identifient toutefois pas toujours le bénéficiaire effectif ni la source du financement.
Il n’existe pas de registre public national unique permettant à un citoyen d’identifier exhaustivement tous les acheteurs étrangers et toutes les transactions individuelles. Les obligations de déclaration, les règles d’accès aux registres et les renseignements disponibles varient selon la juridiction.
Voici comment interpréter les trois indicateurs sans leur attribuer une portée qu’ils n’ont pas.
| Indicateur | Ce qu’il peut montrer | Ce qu’il ne prouve pas |
|---|---|---|
| Propriétaires non-résidents | Une présence de propriétaires résidant à l’extérieur du Canada, selon les définitions statistiques | Un logement vacant ou un achat spéculatif |
| Occupation et vacance | Des différences d’utilisation du parc résidentiel selon les données disponibles | L’origine étrangère du propriétaire |
| Sociétés et fiducies | Une détention par une entité juridique plutôt que directement par une personne physique | Un financement étranger ou une absence d’occupant |
Même réunis, ces signaux constituent une base d’enquête, pas un diagnostic causal fiable à eux seuls. Pour comprendre les prix, il faut ajouter les ventes comparables, les mises en marché, les loyers et l’évolution de l’offre disponible.
Cette lecture évite une confusion fréquente : une propriété détenue par une entreprise, un logement inoccupé et un capital international peuvent correspondre à trois situations totalement distinctes.
Pourquoi « il manque des logements » même quand 3 chantiers poussent près de chez vous ?
Trois chantiers visibles ne signifient pas que trois nouveaux immeubles sont déjà disponibles pour les ménages. Entre le début des travaux, l’achèvement des bâtiments et l’occupation effective, plusieurs étapes séparent un projet de l’offre utilisable. Dans un marché où les besoins accumulés sont élevés, les nouvelles livraisons peuvent aussi être rapidement absorbées.
Les statistiques immobilières distinguent généralement trois moments : la mise en chantier, l’achèvement et la mise à disposition des logements. Cette distinction compte particulièrement lorsque les habitants d’un quartier observent plusieurs grues mais ne voient aucune amélioration immédiate des loyers ou des prix de vente.
Un immeuble en construction ne peut pas loger immédiatement de nouveaux ménages. Même une fois terminé, une partie de ses unités peut déjà avoir été vendue ou réservée. La livraison de logements augmente bien le parc résidentiel, mais n’entraîne pas automatiquement une baisse immédiate des prix affichés.
Le Canada fait également face à un besoin d’offre qui dépasse la seule activité des chantiers récents.
430 000 à 480 000 logements par an
Volume de construction que la SCHL estimait nécessaire pendant la décennie suivant juin 2025 pour ramener l’abordabilité moyenne au niveau de 2019. Il s’agit d’une estimation de besoins, non de logements effectivement construits.
Communiqué de la SCHL sur les besoins de construction résidentielle, juin 2025
Les besoins varient fortement d’une métropole à l’autre. Dans cette analyse, la SCHL estimait qu’une augmentation de 70 % de la construction résidentielle sur dix ans aiderait à améliorer l’abordabilité à Toronto. Pour Vancouver, elle identifiait un besoin de 7 200 logements supplémentaires par année par rapport au scénario du statu quo.
Ces estimations illustrent le problème du déficit cumulé : construire davantage aujourd’hui ne résout pas immédiatement les déséquilibres apparus au cours des années précédentes. Le nombre de ménages cherchant un logement, la nature des logements construits et leur localisation restent déterminants.
L’absorption des nouvelles unités est donc un indicateur essentiel. Si des appartements trouvent preneur rapidement, l’offre supplémentaire peut ralentir certaines tensions sans nécessairement faire reculer les loyers. À l’inverse, une augmentation importante des logements disponibles peut renforcer le pouvoir de négociation des ménages.
Le type de logement compte autant que sa quantité. Des copropriétés coûteuses ne répondent pas directement au même besoin que des appartements locatifs familiaux ou des logements destinés aux premiers acheteurs.
L’étape suivante consiste à distinguer les catégories de projets qui continuent de se construire lorsque les conditions de financement deviennent difficiles.
Logements locatifs ou copropriétés : lequel augmente l’offre plus vite quand les taux montent ?
Lorsque les taux d’intérêt montent, les projets de copropriétés financés grâce aux préventes peuvent devenir particulièrement vulnérables au ralentissement des achats. Certains promoteurs privilégient alors des immeubles locatifs. Cela ne signifie toutefois pas que le locatif résiste toujours mieux : les deux types de projets subissent le coût du crédit, les dépenses de construction et les contraintes de rentabilité.
La différence tient en partie à leur structure financière. Dans un projet de copropriétés, les préventes permettent de démontrer aux prêteurs qu’une proportion suffisante des logements trouvera preneur. Si les ménages ne peuvent plus emprunter aux conditions prévues, les réservations et les nouvelles ventes peuvent ralentir.
La SCHL a documenté ce mécanisme dans une analyse des marchés de Toronto et Vancouver publiée en juin 2025. Au premier trimestre 2025, 55 % des unités de copropriété en préconstruction à Toronto étaient invendues. En 2024, les annulations d’unités dans les projets de copropriétés avaient atteint respectivement cinq et dix fois leur niveau de 2022 à Toronto et Vancouver.
Selon cette même analyse de la SCHL sur les risques du marché des copropriétés à Toronto et Vancouver, certains promoteurs se sont tournés vers le locatif face aux difficultés de financement des copropriétés.
Un immeuble locatif détenu par un investisseur institutionnel repose davantage sur les revenus locatifs attendus et la valeur future de l’immeuble que sur des contrats de vente individuels. Il peut donc suivre un calendrier différent. Toutefois, des taux élevés augmentent également les frais de financement de ces projets et peuvent compromettre leur réalisation.
Le tableau suivant distingue leurs principales caractéristiques économiques.
| Critère | Copropriétés neuves | Immeubles locatifs |
|---|---|---|
| Financement | Préventes et financement du promoteur | Capitaux du propriétaire, dette et revenus locatifs attendus |
| Sensibilité aux taux | Capacité d’emprunt des acheteurs et financement du chantier | Coût du capital, loyers et rendement anticipé |
| Risque particulier | Préventes insuffisantes, reports ou annulations | Rentabilité insuffisante, financement retardé ou coûts trop élevés |
| Effet sur l’offre | Ajoute des propriétés à acheter | Ajoute des logements à louer |
Pour un résident qui espère devenir propriétaire, ce déplacement éventuel de la construction vers le locatif change les options disponibles. Un plus grand choix d’appartements à louer peut améliorer la flexibilité résidentielle sans augmenter directement le nombre de copropriétés à vendre.
Il faut aussi distinguer le financement d’un projet de l’achat de ses unités. L’interdiction fédérale visant certains achats résidentiels par des non-Canadiens, annoncée comme prolongée jusqu’au 1er janvier 2027, comprend un champ d’application et des exceptions spécifiques. Des règles et taxes provinciales peuvent s’ajouter. Elle ne doit pas être interprétée comme une interdiction générale de tout investissement étranger dans la construction canadienne.
Le choix entre louer et acheter doit donc tenir compte du produit réellement livré, pas seulement du nombre de permis ou du montant annoncé des investissements.
Neuf ou revente : où l’investissement étranger change le plus la donne pour les acheteurs locaux ?
Sur le marché du neuf, les capitaux externes peuvent influencer le financement, les préventes et la mise en marché des logements. Sur le marché de la revente, un acheteur admissible entre directement en concurrence avec les autres acquéreurs pour les propriétés disponibles. Aucun des deux segments n’est systématiquement plus touché : les règles applicables, l’offre et les motivations des investisseurs déterminent la pression réelle.
Dans le neuf, un investisseur qui achète une copropriété en préconstruction peut contribuer à atteindre le seuil de préventes nécessaire au financement du promoteur. Cette transaction réserve toutefois une unité qui n’est plus proposée aux autres acheteurs, même si l’immeuble n’est pas encore construit.
Le mécanisme peut donc avoir deux effets : faciliter la construction d’une nouvelle unité et réduire momentanément le choix parmi les unités encore disponibles à la prévente.
Lorsque le marché ralentit, certains contrats peuvent faire l’objet de cessions, lorsque celles-ci sont autorisées. L’acheteur initial transfère alors ses droits contractuels à un nouvel acquéreur selon les conditions du projet. Ce marché peut offrir des possibilités, mais présente des risques juridiques et financiers particuliers.
La revente fonctionne différemment. Les acheteurs admissibles se disputent des biens déjà construits. L’effet sur les prix dépend notamment du nombre d’offres, de leur financement et des propriétés comparables disponibles. Il serait incorrect d’attribuer automatiquement une surenchère à des capitaux étrangers sans connaître les acheteurs et les autres facteurs du marché.
Le cadre réglementaire limite en outre certains achats. Le gouvernement fédéral a annoncé en février 2024 la prolongation de l’interdiction d’acquisition de certaines propriétés résidentielles par des non-Canadiens jusqu’au 1er janvier 2027. La portée de cette mesure dépend du type de propriété, du statut de l’acquéreur et des exceptions applicables.
Les modalités provinciales, les taxes additionnelles éventuelles et les règles concernant les cessions doivent être vérifiées selon la province et la transaction. Le communiqué fédéral ne permet pas à lui seul de déterminer l’admissibilité d’un acheteur particulier.
Pour comparer les deux marchés, l’acheteur local peut demander l’historique du projet, les conditions du contrat, les frais de clôture prévus et les renseignements disponibles sur les cessions. Dans l’ancien, il peut examiner les ventes comparables, les charges de copropriété, l’état du bâtiment et la situation de l’immeuble.
La proportion de logements appartenant à des investisseurs peut être pertinente, mais elle n’est pas toujours disponible ou vérifiable. Elle ne doit pas être déduite du seul nombre de logements loués.
L’objectif n’est pas d’éviter systématiquement les immeubles financés par des capitaux internationaux, mais d’acheter un bien dont le prix, les coûts et les conditions contractuelles correspondent à votre situation.
L’erreur qui fausse le débat : confondre « emplois créés » et « logements laissés vides »
Les emplois générés par un projet immobilier et les logements laissés vacants mesurent deux réalités différentes. Un investissement peut soutenir la construction et l’emploi sans améliorer suffisamment l’accès au logement local. À l’inverse, un projet financé de l’étranger peut créer des emplois tout en ajoutant des appartements réellement occupés. Il faut mesurer séparément les bénéfices économiques et les effets résidentiels.
La construction mobilise des travailleurs, des fournisseurs, des services professionnels et des entreprises locales. Ces activités peuvent produire des retombées économiques pendant le chantier, puis des revenus et des emplois liés à l’exploitation du bâtiment.
Mais la création d’emplois ne renseigne pas directement sur l’occupation finale des logements. Pour analyser les conséquences sur un quartier, il faut savoir combien d’unités sont effectivement habitées, combien sont disponibles à la location et combien restent durablement inoccupées.
Une difficulté importante concerne la mesure statistique. Les programmes publics peuvent classer différemment le statut de résidence du propriétaire, l’utilisation de la propriété et l’occupation du logement. Les données administratives, les déclarations et les indicateurs indirects ne décrivent pas toujours exactement le même phénomène.
La distinction entre propriétaire non-résident et logement vacant est particulièrement importante. Une personne vivant à l’extérieur du Canada peut posséder un appartement loué toute l’année à un ménage canadien. Inversement, une propriété détenue par un résident canadien peut être inoccupée.
Les données du Programme de la statistique du logement canadien montrent également que des changements dans l’appariement des données fiscales et des informations sur les propriétaires peuvent modifier les proportions déclarées. Une variation statistique n’indique donc pas automatiquement une évolution de comportement.
Deux situations hypothétiques illustrent le problème. Dans la première, un groupe international construit un immeuble locatif qui accueille rapidement des ménages. Le chantier génère de l’activité et les logements augmentent l’offre. Dans la seconde, des copropriétés sont achetées mais restent longtemps inoccupées. Le bénéfice de la construction existe toujours, mais les logements contribuent moins à répondre aux besoins résidentiels.
Ces scénarios ne décrivent pas une tendance mesurée. Ils montrent pourquoi l’origine du capital n’est pas suffisante pour caractériser son effet économique.
Les municipalités peuvent chercher à améliorer l’utilisation du parc par leurs politiques de logement, leurs règles d’urbanisme et, lorsque le cadre juridique le permet, des mesures ciblant la vacance. Leur efficacité doit être évaluée à partir des comportements réellement observés.
Pour un résident, une évaluation utile consiste à poser deux questions indépendantes : le projet apporte-t-il une activité économique durable, et quelle offre résidentielle effectivement accessible ajoute-t-il au quartier ? Les réponses peuvent être positives, négatives ou mitigées sur chacun des deux plans.
Cette distinction devient encore plus importante lorsque le débat local mélange investissements, croissance démographique et immigration, trois phénomènes dont les effets sur les marchés immobiliers ne se confondent pas.
Comment lire les statistiques d’immigration sans confondre résidents permanents et temporaires ?
Pour comprendre les effets de l’immigration sur le logement, il faut distinguer les personnes qui obtiennent la résidence permanente des personnes présentes avec un statut temporaire. Les deux groupes ont besoin de se loger, mais leurs situations, leurs possibilités de rester et leurs choix résidentiels diffèrent. Les chiffres d’admission doivent ensuite être rapprochés des départs, des changements de statut et des logements disponibles.
Les résidents permanents disposent d’un droit de résidence durable au Canada, sous réserve des obligations légales applicables. Ils peuvent être locataires ou propriétaires et participent à la demande de logements selon leurs revenus, la taille de leur ménage et leur lieu d’établissement.
Les résidents temporaires comprennent notamment des personnes titulaires de permis d’études ou de travail. Une partie de leur demande peut se concentrer sur la location, particulièrement dans les secteurs proches des établissements d’enseignement ou des pôles d’emploi. Il serait néanmoins incorrect de supposer que tous les résidents temporaires recherchent le même type de logement.
Une erreur fréquente consiste à additionner des chiffres de nature différente. Les nouvelles admissions, les personnes déjà présentes, les renouvellements de statut et les transitions entre statuts ne représentent pas nécessairement autant de nouveaux habitants ayant besoin d’un logement supplémentaire.
Un changement de statut ne signifie pas automatiquement l’arrivée d’un nouveau ménage. Une personne qui obtient la résidence permanente alors qu’elle habite déjà au Canada peut continuer d’occuper le même logement.
Pour évaluer les tensions possibles dans une région, les cibles nationales du plan des niveaux d’immigration d’Immigration, Réfugiés et Citoyenneté Canada constituent un point de contexte, mais ne suffisent pas à prévoir les loyers d’un quartier.
Il faut les rapprocher de la répartition régionale des nouveaux arrivants, de l’évolution de la population déjà présente, de la taille des ménages et des logements achevés. Les départs du pays et les déplacements entre régions influencent également le résultat.
Une métropole qui accueille davantage de ménages mais livre peu de logements adaptés peut subir une pression locative, même sans investissement étranger important. Inversement, une augmentation de l’offre ou un ralentissement de la formation des ménages peut réduire certaines tensions.
Les politiques fédérales peuvent modifier la composition et le volume des admissions futures, notamment pour les résidents temporaires. Toutefois, des objectifs annoncés ne sont ni des effectifs réalisés ni des prévisions fiables de la demande nette de logements à l’échelle d’une rue.
Pour éviter les conclusions hâtives, l’analyse doit comparer des périodes cohérentes, des catégories de population distinctes et une même échelle géographique. Un chiffre national d’immigration ne permet pas d’expliquer directement une variation des prix observée dans un arrondissement.
Ces éléments démographiques complètent l’analyse immobilière, mais ne disent pas à eux seuls quand acheter. La décision personnelle doit finalement reposer sur des données locales et sur la capacité d’absorber différents scénarios financiers.
À retenir avant de prendre une décision immobilière
- Une hausse des prix affichés ne prouve pas qu’un quartier prend durablement de la valeur : les transactions conclues et les délais de vente donnent davantage de contexte.
- Un financement étranger important peut coexister avec un marché immobilier en ralentissement. La rentabilité d’un projet et la capacité d’achat des ménages restent déterminantes.
- La bonne décision dépend d’abord de votre budget, de vos besoins résidentiels et de votre capacité à conserver le logement en cas de marché moins favorable.
Quand acheter si votre secteur devient « hot » : 4 étapes pour décider sans FOMO ?
Lorsqu’un quartier attire de nouveaux investissements, le bon moment pour acheter n’est pas nécessairement celui où les prix semblent accélérer. Il vaut mieux vérifier la réalité des transactions, tester votre capacité financière, préciser votre horizon de détention et envisager une correction du marché. Cette méthode réduit le risque de payer trop cher par peur de manquer une occasion.
Le FOMO, ou peur de rater une opportunité, peut pousser un acheteur à interpréter toute annonce de chantier comme la preuve d’une hausse future certaine. Pourtant, un quartier recherché peut aussi connaître une période de stagnation ou de baisse si les taux, les revenus ou l’offre évoluent défavorablement.
Étape 1 — Objectiver la tendance. Examinez les prix réellement obtenus lors des ventes comparables, plutôt que les seules annonces. Si les données sont disponibles, observez le délai moyen de vente, la proportion de transactions au-dessus du prix demandé et le rapport entre les prix d’achat et les loyers.
Un prix élevé par rapport aux loyers ne démontre pas automatiquement une bulle. Il peut toutefois inviter à vérifier les hypothèses de valorisation future et la rentabilité d’une propriété locative.
Étape 2 — Tester votre capacité financière. Établissez un budget intégrant les versements hypothécaires, les frais de copropriété éventuels, les taxes foncières, l’entretien et les frais de transaction. Comparez plusieurs scénarios de taux d’intérêt et vérifiez si vos finances permettent de supporter une hausse des dépenses ou une baisse de revenus.
Prévoyez aussi les droits de mutation lorsqu’ils s’appliquent, les frais juridiques et les dépenses liées au déménagement. Pour un achat sur plan, les frais de clôture particuliers au contrat méritent une attention supplémentaire.
Étape 3 — Arbitrer entre attendre et acheter. L’achat devient plus cohérent si votre situation professionnelle est relativement stable, si le logement répond à vos besoins et si vous prévoyez de le conserver suffisamment longtemps pour supporter les coûts d’entrée et les fluctuations du marché.
Attendre peut être raisonnable si votre emploi est incertain, si votre budget est déjà tendu ou si les propriétés disponibles ne correspondent pas à vos besoins. Cette décision n’exige pas de prédire la direction des prix à court terme.
Étape 4 — Préparer un scénario contraire. Imaginez que de nombreux logements neufs arrivent sur le marché, que les délais de vente s’allongent ou que certains investisseurs revendent leurs unités. Demandez-vous si vous pourriez conserver la propriété dans ces conditions et si ses qualités resteraient pertinentes.
Les transports, les services, la configuration du logement et l’accessibilité quotidienne comptent indépendamment du nombre de nouveaux projets annoncés.
Votre checklist avant d’acheter dans un quartier en transformation
- Rassembler plusieurs ventes récentes de propriétés comparables et créer un tableau indiquant leur prix vendu, leur superficie et leur date de transaction.
- Relever les projets résidentiels annoncés ou en chantier et produire une liste distinguant leurs logements prévus, leurs dates de livraison annoncées et leurs types d’occupation.
- Comparer les loyers de logements similaires au prix d’achat envisagé et consigner vos hypothèses dans une fiche prix-loyer.
- Préparer un budget mensuel comprenant les frais de propriété, un scénario de taux plus élevé et une réserve pour dépenses imprévues.
- Rédiger une décision d’une page précisant votre prix maximal, votre horizon de détention et les circonstances dans lesquelles vous renonceriez à l’achat.
Cette démarche ne garantit pas le rendement futur d’une propriété. Elle permet néanmoins de séparer les critères vérifiables des anticipations alimentées par la réputation d’un quartier ou l’origine de ses investisseurs.
Avant de faire une offre, confrontez votre budget à des ventes conclues et aux caractéristiques du logement, puis vérifiez les conditions contractuelles avec les professionnels compétents. L’objectif est de prendre une décision supportable, même si les prix du quartier ne suivent pas la trajectoire espérée.
Un nouveau projet financé de l’étranger fait-il automatiquement augmenter la valeur des maisons voisines ?
Non. Son effet dépend notamment de la quantité de logements ajoutés, de leur prix, de la demande locale et du calendrier de livraison. Les nouvelles constructions peuvent améliorer l’offre résidentielle sans entraîner une augmentation des prix des maisons voisines. Aucun résultat du dossier documentaire ne démontre une hausse automatique de 8 %.
Les acheteurs étrangers ont-ils le droit d’acheter une propriété résidentielle au Canada ?
Une interdiction fédérale vise certains achats résidentiels par des non-Canadiens. Le gouvernement avait annoncé sa prolongation jusqu’au 1er janvier 2027. La règle comporte des définitions, des exceptions et des conditions particulières. Il faut aussi vérifier les règles provinciales applicables. Le communiqué du ministère des Finances du Canada sur l’interdiction d’achat par les non-Canadiens explique cette prolongation, sans remplacer les textes juridiques détaillés.
Un immeuble appartenant à une entreprise étrangère est-il forcément plus cher à louer ?
Non. Le loyer dépend notamment de l’offre disponible, des caractéristiques du logement, des coûts d’exploitation et des règles locatives applicables. L’origine du propriétaire ne suffit pas à déterminer le niveau du loyer. Pour comparer, il faut examiner des appartements similaires dans le même secteur.
Comment distinguer une véritable hausse des prix d’une simple augmentation des prix affichés ?
Il faut privilégier les prix des transactions conclues pour des propriétés comparables. Les prix demandés peuvent être ajustés pendant la période de mise en marché et ne correspondent pas nécessairement aux montants payés. Les délais de vente, les réductions de prix et le nombre de propriétés disponibles apportent un contexte supplémentaire.
Peut-on savoir précisément quelle part des capitaux immobiliers d’un quartier vient de l’étranger ?
Pas systématiquement à partir des seules données publiques. Les statistiques sur les propriétaires non-résidents ne recensent pas l’ensemble des sources de financement étrangères. Une société canadienne peut recevoir des capitaux internationaux, tandis qu’un non-résident peut posséder un logement occupé. La disponibilité des renseignements varie aussi selon les provinces et les municipalités.