
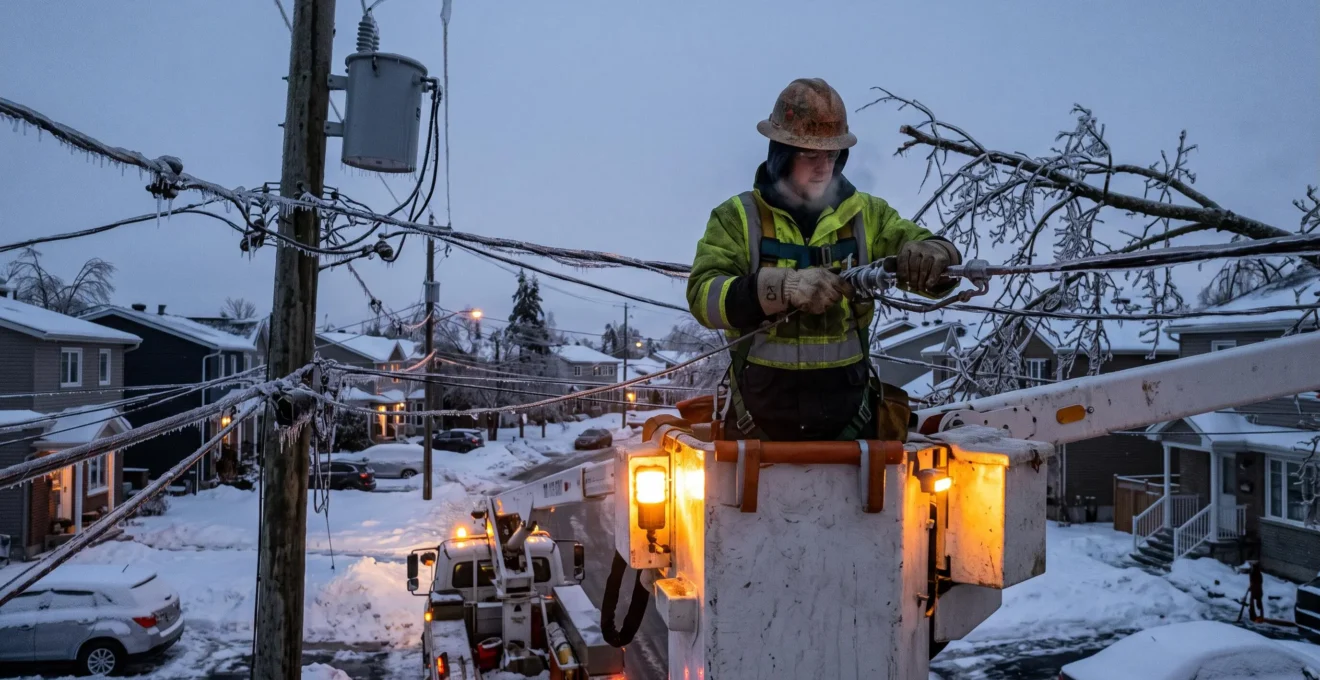
Une panne électrique majeure peut interrompre bien davantage que l’éclairage. En quelques minutes, les terminaux de paiement peuvent cesser de fonctionner, certains équipements de télécommunication deviennent dépendants de leurs batteries de secours et des installations de distribution d’eau peuvent perdre une partie de leurs capacités. Deux heures suffisent parfois à désorganiser une journée, mais ce délai n’est ni systématique ni démontré comme seuil général.
Au Canada, l’électricité, l’eau, les transports, les télécommunications et les services financiers forment un ensemble d’infrastructures critiques interdépendantes. Une tempête de verglas, un incendie ou une cyberattaque touchant un opérateur peut entraîner des conséquences qui dépassent largement le service initialement atteint.
Pour les citoyens, l’enjeu consiste à préserver les besoins essentiels et les communications. Pour les entreprises, il faut également protéger les revenus, les engagements commerciaux et la capacité à poursuivre les opérations. La préparation commence donc par une question concrète : quels services pouvez-vous perdre, pendant combien de temps, et que ferez-vous lorsqu’ils ne seront plus disponibles ?
Infrastructures critiques : les trois priorités
- Anticiper les effets en cascade : une interruption électrique peut perturber les paiements, les communications et certaines installations d’eau, selon leurs dispositifs de secours.
- Préparer la continuité : une PME doit identifier ses fonctions vitales et prévoir des solutions de remplacement avant l’incident.
- Constituer une autonomie minimale : le gouvernement du Canada recommande une trousse permettant de répondre aux besoins essentiels pendant au moins 72 heures.
- Pourquoi une panne électrique peut aussi affecter l’eau, le cellulaire et les paiements ?
- Comment préparer votre PME à 48 heures d’interruption sans perdre vos opérations ?
- Tempête, incendie ou cyberattaque : quel risque perturbe le plus votre région et pourquoi ?
- L’erreur des entreprises : compter sur l’assurance sans plan de continuité, puis perdre des clients
- Quand et comment préparer votre plan 72 heures pour éviter la panique le jour où ça arrive ?
- Rançongiciel ou fraude bancaire : quelle menace est la plus probable pour une PME de 15 employés ?
- Comment évaluer votre vulnérabilité en 60 minutes avec 3 sources d’information fiables ?
- Pourquoi votre risque d’inondation peut changer sans que vous ayez déménagé ?
Pourquoi une panne électrique peut aussi affecter l’eau, le cellulaire et les paiements ?
Une panne électrique peut toucher plusieurs services essentiels parce que ceux-ci partagent des dépendances techniques. Les installations d’eau utilisent des équipements électriques, les réseaux cellulaires ont besoin d’énergie et les paiements électroniques nécessitent des systèmes informatiques et des communications. Les protections de secours peuvent limiter les conséquences, mais leur efficacité et leur autonomie varient.
Cette interdépendance constitue un risque central pour les infrastructures critiques canadiennes. Un service peut sembler disponible alors qu’un équipement indispensable à son fonctionnement est déjà arrêté.
Le rapport sur les cybermenaces pesant contre les infrastructures canadiennes, publié en 2012 pour le Service canadien du renseignement de sécurité, décrit ces dépendances physiques, géographiques et numériques. Bien que cette analyse soit ancienne, le mécanisme général d’interdépendance reste pertinent. Elle ne permet toutefois pas de fixer un délai universel de propagation des interruptions.
Dans la pratique, quatre conséquences méritent une attention particulière :
- Eau : les installations de pompage, de traitement ou de surpression peuvent nécessiter une alimentation électrique. Une réserve ou un équipement de secours peut maintenir temporairement certaines fonctions.
- Cellulaire : les stations de télécommunication dépendent d’une alimentation continue. Les batteries et génératrices peuvent prendre le relais, mais leur disponibilité varie selon les installations.
- Paiements : un terminal, un guichet automatique ou une caisse connectée peut devenir inutilisable en cas de perte d’électricité ou de réseau.
- Approvisionnement : des stations-service, commerces et transporteurs peuvent rencontrer des difficultés si leurs équipements ou systèmes de transaction sont indisponibles.
Il faut distinguer une perturbation brève d’une interruption prolongée. Pendant les premières heures, les conséquences peuvent se limiter à des transactions impossibles, à un accès Internet interrompu ou à des équipements momentanément indisponibles. Si l’incident dure, les systèmes de secours peuvent atteindre leurs limites et des problèmes d’approvisionnement ou de coordination apparaître.
La dégradation des communications mérite une vigilance particulière. Un réseau toujours opérationnel peut être congestionné lorsque de nombreux utilisateurs tentent simultanément de joindre leurs proches ou leurs employés. Des messages courts, un lieu de rendez-vous convenu et des consignes papier réduisent la dépendance à un seul canal.
La bonne préparation consiste à identifier les dépendances invisibles : alimentation de la connexion Internet, ouverture électronique d’un commerce, pompes du bâtiment ou accès à une plateforme de paiement.
Cette cartographie des services essentiels constitue le point de départ d’un plan de continuité réaliste, particulièrement pour les PME qui ne peuvent pas suspendre leurs obligations pendant plusieurs jours.
Comment préparer votre PME à 48 heures d’interruption sans perdre vos opérations ?
Pour préparer une PME à 48 heures d’interruption, commencez par identifier ses activités indispensables, leur durée maximale d’arrêt acceptable et les ressources nécessaires pour les maintenir. Prévoyez ensuite des solutions de remplacement pour l’électricité, les communications, les paiements et les données. L’objectif est de limiter les pertes, sans garantir une activité normale.
Une entreprise ne doit pas forcément maintenir toutes ses fonctions pendant une crise. Elle doit surtout distinguer les opérations qui peuvent attendre de celles dont l’arrêt entraîne immédiatement des conséquences importantes.
La méthode repose sur une analyse d’impact simple. Pour chaque activité, notez son responsable, ses dépendances et la durée maximale d’interruption que l’entreprise estime pouvoir supporter.
| Activité | Conséquence de l’arrêt | Solution à étudier |
|---|---|---|
| Encaissement | Ventes temporairement impossibles | Moyen de paiement alternatif autorisé et applicable |
| Communication avec les clients | Commandes et rendez-vous perturbés | Coordonnées hors ligne et canal secondaire |
| Gestion des données | Accès aux dossiers interrompu | Sauvegarde indépendante et procédure de restauration |
| Livraison | Engagements commerciaux non respectés | Transporteur ou fournisseur alternatif |
| Accès aux locaux | Personnel ou marchandises bloqués | Procédure d’accès de secours autorisée |
Ces solutions doivent être adaptées au fonctionnement réel de l’entreprise. Une batterie de secours peut maintenir certains équipements pendant une durée déterminée, mais ne remplace pas nécessairement l’alimentation complète des locaux. Une connexion Internet secondaire n’apporte aucune résilience si elle dépend du même point de défaillance que la première.
La présentation de la gestion de la continuité des activités du ministère de la Défense nationale souligne l’importance de l’analyse des risques, des procédures opérationnelles, de la communication et des exercices réguliers.
Elle distingue également le plan de continuité, destiné à organiser la poursuite des activités, du plan de reprise après catastrophe, davantage centré sur le rétablissement des systèmes et des infrastructures.
Pour une PME disposant d’un seul établissement et d’un fournisseur stratégique unique, la priorité est de réduire les points de défaillance uniques. Un fournisseur de remplacement, un accès indépendant aux dossiers critiques ou un site temporaire peuvent être plus utiles qu’un investissement concentré sur un équipement isolé.
Un exercice de simulation permet de vérifier ces hypothèses. Une répétition annuelle constitue un rythme pratique envisageable : simuler une journée sans réseau électrique, sans terminal de paiement ou sans téléphonie sur IP peut révéler des dépendances oubliées.
Un plan n’élimine ni les pannes ni les cyberattaques. Il permet de décider à l’avance quelles opérations préserver, quelles pertes accepter temporairement et comment informer les clients sans improvisation.
Tempête, incendie ou cyberattaque : quel risque perturbe le plus votre région et pourquoi ?
Le risque prioritaire dépend de votre emplacement, des infrastructures locales et des services indispensables à votre quotidien. Une région exposée aux tempêtes hivernales ne présente pas nécessairement les mêmes vulnérabilités qu’un territoire sujet aux inondations ou qu’une entreprise dépendante de systèmes numériques. Il faut comparer les menaces selon leurs conséquences et votre capacité de préparation.
Au Canada, la diversité géographique rend les classements nationaux insuffisants pour décider des protections à mettre en place dans un logement ou une PME.
Dans certaines régions, les tempêtes de neige ou de verglas peuvent endommager les réseaux de distribution électrique et gêner les déplacements. Ailleurs, les incendies de forêt, les fortes précipitations ou les crues peuvent perturber simultanément l’accès routier et les services essentiels.
Une cyberattaque contre un opérateur peut produire des interruptions numériques sans dommage météorologique ni destruction visible. Il serait toutefois incorrect d’affirmer, sans données locales comparables, que les corridors urbains subissent nécessairement plus de cyberattaques que les régions rurales.
Une grille de décision aide à classer ces menaces.
| Critère | Événement naturel | Cyberattaque |
|---|---|---|
| Probabilité locale | À évaluer avec les historiques et avis territoriaux | À évaluer selon les systèmes et dépendances numériques |
| Durée | Variable selon les dommages et les accès | Variable selon l’étendue de l’incident et la restauration |
| Systèmes touchés | Possibilité de dommages physiques multiservices | Possibilité d’indisponibilité numérique ou opérationnelle |
| Préavis | Parfois disponible grâce aux alertes météo ou de sécurité civile | Parfois absent ou limité avant la découverte de l’incident |
Un incendie peut également nécessiter une évacuation immédiate ou empêcher l’accès à un établissement. Sa priorité dépend donc notamment de la proximité des zones exposées et des possibilités de déplacement.
Le préavis modifie les décisions possibles. Une tempête annoncée peut permettre de recharger des appareils, de vérifier les réserves et de reporter des déplacements. Un incident numérique découvert sans avertissement impose au contraire d’utiliser des solutions déjà préparées.
Malgré leurs origines différentes, plusieurs scénarios nécessitent des réponses communes : contacts hors ligne, énergie de secours, moyens de paiement alternatifs et informations accessibles sans connexion.
Le classement le plus utile n’est pas celui du danger le plus spectaculaire, mais celui du risque susceptible de provoquer les conséquences les plus difficiles à gérer localement.
Une fois les scénarios prioritaires identifiés, la question suivante est de savoir qui absorbera leurs conséquences financières et opérationnelles, et jusqu’où une assurance peut véritablement intervenir.
L’erreur des entreprises : compter sur l’assurance sans plan de continuité, puis perdre des clients
L’assurance et le plan de continuité répondent à deux besoins différents. Selon les garanties souscrites, l’assurance peut contribuer à compenser certaines pertes financières après un incident. Le plan de continuité organise les moyens de préserver ou reprendre les activités. Une indemnisation éventuelle ne garantit pas le maintien des clients, des livraisons ni des engagements commerciaux.
Le risque d’une entreprise ne se limite pas au coût matériel de la panne. Une interruption peut entraîner une succession de conséquences commerciales qui se prolongent après le rétablissement technique.
Considérons un scénario hypothétique : un distributeur régional perd l’accès à sa plateforme de commandes pendant deux jours. Les marchandises sont disponibles, mais les équipes ne peuvent plus consulter certaines informations de livraison. Des commandes sont retardées et des clients sollicitent des fournisseurs concurrents.
Cas pratique hypothétique : une interruption sans destruction de matériel
Une PME conserve ses stocks et ses locaux, mais perd temporairement son réseau et ses outils de gestion. Le personnel ne dispose ni d’une liste de commandes hors ligne ni de consignes pour prévenir les clients.
Une solution de continuité aurait pu prévoir l’accès aux commandes prioritaires, un canal de communication secondaire et une procédure de livraison dégradée. L’exemple illustre une possibilité opérationnelle, non un sinistre réel documenté.
Une police d’assurance peut comporter une garantie de pertes d’exploitation, mais ses conditions doivent être examinées attentivement. Les éléments à vérifier comprennent la cause admissible du sinistre, les exclusions, les plafonds, les franchises, les périodes d’attente et les modalités de calcul des pertes.
Une panne affectant un fournisseur extérieur ou un incident informatique sans dommage matériel ne doit pas être considéré automatiquement comme couvert. Les garanties varient selon les contrats et les assureurs.
Le plan de continuité agit sur un autre levier : la capacité à tenir les engagements malgré une interruption. Il définit les activités minimales à préserver et les personnes autorisées à prendre des décisions exceptionnelles.
Dans l’arbitrage budgétaire, il est utile de distinguer les dépenses qui réduisent les conséquences immédiates d’un incident et celles qui transfèrent une partie du risque financier. Ces deux approches peuvent être complémentaires.
La continuité ne concerne pas seulement les entreprises. Un ménage a également besoin d’organiser une autonomie de base pour ne pas dépendre entièrement d’achats ou de services disponibles au dernier moment.
Quand et comment préparer votre plan 72 heures pour éviter la panique le jour où ça arrive ?
Préparez votre plan de 72 heures avant la période de risque propre à votre région, puis vérifiez-le lors des alertes officielles et après chaque incident révélant un manque. Il doit couvrir trois besoins : eau et nourriture, énergie et communications, informations et documents essentiels. Il s’agit d’une autonomie recommandée, pas d’une garantie de rétablissement des services.
Le gouvernement du Canada conseille de disposer de fournitures permettant de répondre aux besoins de base pendant au moins trois jours. Cette durée constitue un horizon concret pour organiser le foyer et vérifier ses ressources.
La première composante concerne l’eau et l’alimentation. Les recommandations du gouvernement du Canada pour la trousse d’urgence indiquent notamment deux litres d’eau par personne et par jour, des aliments non périssables et des fournitures adaptées aux occupants du foyer.
72 heures
Horizon minimal recommandé par le gouvernement du Canada pour couvrir les besoins essentiels d’un ménage. Les besoins particuliers et les perturbations prolongées peuvent nécessiter davantage de réserves.
Gouvernement du Canada, recommandations relatives à la trousse d’urgence.
Le deuxième volet porte sur l’énergie et les communications : lampe de poche, piles, radio à piles, chargeurs externes et consignes familiales écrites. L’objectif est de conserver des moyens d’information et d’éclairage lorsque les équipements habituels ne fonctionnent plus.
Le troisième volet rassemble les informations indispensables : coordonnées des proches, contacts d’urgence, copies sécurisées de documents importants et argent comptant en petites coupures. Il faut protéger les documents contenant des renseignements personnels et prévoir les besoins médicaux particuliers.
Pour un gestionnaire de PME, ces réserves personnelles ne remplacent pas les procédures de maintien des activités. Elles permettent toutefois de réduire les préoccupations immédiates des employés et de leurs familles.
Checklist : préparer votre autonomie de 72 heures
- Recenser les occupants et leurs besoins : établir une fiche indiquant les personnes, les animaux et les fournitures particulières nécessaires.
- Constituer les réserves essentielles : préparer une liste vérifiée d’eau, d’aliments non périssables et de matériel adapté à trois jours au minimum.
- Contrôler l’éclairage et les communications : tester les lampes, la radio et les chargeurs, puis inscrire les résultats sur une fiche de vérification.
- Préparer les contacts et documents : réunir une liste papier des numéros essentiels, des copies protégées et une réserve de petites coupures.
- Organiser une révision : inscrire une date de contrôle des fournitures et des équipements dans un calendrier accessible au foyer.
Cette préparation doit être effectuée avant les alertes. Lorsque le réseau électrique est interrompu, les commerces peuvent fonctionner au ralenti et certains modes de paiement peuvent devenir indisponibles. Les achats de dernière minute ne constituent donc pas une stratégie fiable.
Une réserve matérielle protège les besoins immédiats. Pour une entreprise, il reste néanmoins un autre risque majeur : une interruption qui ne provient ni d’une tempête ni d’un incident physique, mais d’une compromission informatique ou financière.
Rançongiciel ou fraude bancaire : quelle menace est la plus probable pour une PME de 15 employés ?
Il n’est pas possible de déterminer laquelle de ces deux menaces est statistiquement la plus probable pour une PME de 15 employés sans connaître son activité, ses outils et ses protections. Le rançongiciel menace principalement la disponibilité des systèmes et des données, tandis que la fraude bancaire vise directement les fonds. Les contrôles existants permettent d’identifier la priorité.
Ces deux risques ont souvent un point commun : l’exploitation d’une faiblesse humaine ou technique.
Un rançongiciel peut pénétrer dans un environnement informatique par un courriel malveillant, des identifiants compromis ou une vulnérabilité non corrigée. Il peut ensuite rendre des données ou des systèmes indisponibles, avec des conséquences directes sur les activités.
Une fraude bancaire peut commencer par un faux message d’un dirigeant, une modification frauduleuse de coordonnées bancaires ou l’usurpation d’un fournisseur. La perte peut survenir sans que le système informatique complet soit interrompu.
| Critère | Rançongiciel | Fraude bancaire |
|---|---|---|
| Point d’entrée possible | Hameçonnage, accès compromis ou logiciel vulnérable | Usurpation, manipulation ou messagerie compromise |
| Conséquence directe | Indisponibilité des données et des outils | Transfert ou détournement de fonds |
| Contrôle prioritaire | Sauvegardes indépendantes, mises à jour et protection des accès | Validation des virements et vérification des changements de bénéficiaire |
| Mesure de réaction | Isoler les systèmes concernés et engager la procédure de reprise | Contacter rapidement l’institution financière et conserver les éléments de preuve |
Dans une structure de 15 personnes, les responsabilités informatiques et financières peuvent être concentrées entre quelques employés. Cette organisation ne signifie pas automatiquement que la sécurité est insuffisante, mais elle rend particulièrement importante la séparation des validations.
Trois vérifications permettent d’établir une première hiérarchie :
- Les sauvegardes essentielles sont-elles indépendantes des systèmes de production et leur restauration a-t-elle été testée ?
- Les virements sensibles et les changements de coordonnées bancaires sont-ils soumis à une vérification indépendante ?
- Les employés disposent-ils d’une consigne claire pour signaler un courriel suspect ou une demande financière inhabituelle ?
Une entreprise sans sauvegarde récupérable peut subir une interruption prolongée après une attaque. Une autre, dont les paiements reposent sur une seule approbation, peut être particulièrement exposée à une tentative de fraude.
La priorité dépend donc de la faiblesse concrète à corriger, pas d’une comparaison générale entre deux catégories de cybercriminalité. Les deux menaces nécessitent des mesures complémentaires.
Cette première analyse doit ensuite être élargie aux infrastructures dont dépend l’entreprise, afin de distinguer les menaces internes de celles qui touchent son environnement régional.
Comment évaluer votre vulnérabilité en 60 minutes avec 3 sources d’information fiables ?
Une première évaluation de vulnérabilité peut être organisée en 60 minutes en croisant trois catégories de sources : les informations de votre municipalité, les avis de votre province ou territoire et les ressources fédérales sur les risques naturels et la préparation aux urgences. L’objectif n’est pas de produire un audit exhaustif, mais d’identifier les décisions prioritaires.
Cette méthode convient à un ménage comme à une petite entreprise. Elle repose sur une distinction essentielle entre l’exposition à un danger et les conséquences concrètes de la perte d’un service.
Premières 20 minutes : cartographier les dépendances. Notez les services dont vous avez besoin quotidiennement : électricité, eau, réseau cellulaire, Internet, routes, accès aux bâtiments et services bancaires. Pour chacun, indiquez ce qui deviendrait impossible et les moyens alternatifs disponibles.
20 minutes suivantes : vérifier les informations territoriales. Consultez les ressources officielles de votre municipalité puis de votre province ou territoire. Recherchez les avis de sécurité civile, les indications sur les risques locaux, les mesures d’évacuation et les informations pertinentes sur les inondations ou événements météorologiques.
20 dernières minutes : confronter les résultats aux ressources fédérales. Les recommandations canadiennes de préparation aux urgences permettent de vérifier les besoins de base. Les informations gouvernementales sur les risques naturels peuvent éclairer les enjeux régionaux, mais ne remplacent pas nécessairement une évaluation précise d’une propriété.
Pour chaque menace, attribuez ensuite un verdict :
- Négligeable à ce stade : aucun indice significatif identifié dans l’évaluation initiale, sans conclure à une absence totale de risque.
- À surveiller : risque possible ou information insuffisante justifiant une vérification complémentaire.
- À agir maintenant : vulnérabilité importante identifiée, nécessitant une mesure concrète de protection ou une expertise adaptée.
Par exemple, un établissement situé dans un secteur signalé comme exposé aux inondations et dont les équipements critiques sont installés au sous-sol pourrait recevoir le verdict « à agir maintenant ». Il faudrait alors vérifier l’exposition exacte et étudier les protections possibles.
Les sources officielles doivent être privilégiées pour les informations territoriales. Les contenus commerciaux ou les publications médiatiques peuvent aider à comprendre un événement, mais ne suffisent pas toujours pour apprécier un risque à l’échelle d’une adresse.
Conservez les dates de consultation et les références utilisées. Une évaluation utile doit pouvoir être réexaminée lorsque les conditions locales ou les cartes évoluent.
Ce suivi est particulièrement important pour les inondations : une évaluation ancienne peut devenir insuffisante même lorsque le bâtiment, ses occupants et son usage n’ont pas changé.
À retenir avant de réévaluer votre exposition aux inondations
- Une adresse inchangée ne signifie pas que les conditions de risque autour de la propriété sont restées identiques.
- Les cartes doivent être interprétées selon leur date, leur précision et les phénomènes qu’elles représentent.
- Les protections du bâtiment et les garanties d’assurance doivent être vérifiées séparément de la cartographie.
Pourquoi votre risque d’inondation peut changer sans que vous ayez déménagé ?
Le risque d’inondation d’une propriété peut évoluer sans déménagement lorsque les conditions climatiques, les aménagements du territoire ou les systèmes de drainage changent. Une carte actualisée peut aussi révéler une exposition auparavant mal connue. Il faut donc distinguer une évolution réelle du danger d’une amélioration des connaissances utilisées pour l’évaluer.
Une propriété ne se situe pas dans un environnement immuable. La construction de nouveaux bâtiments, l’imperméabilisation des sols, les modifications du drainage et les interventions sur les cours d’eau peuvent influencer la circulation de l’eau selon les caractéristiques locales.
Les projections climatiques constituent également un élément important pour l’évaluation à long terme. Elles doivent être intégrées dans les méthodes de cartographie appropriées plutôt que de considérer les observations anciennes comme suffisantes.
Le rapport du vérificateur général sur la cartographie des zones inondables, déposé le 4 mai 2026, souligne notamment la nécessité de tenir compte des projections climatiques et relève des retards dans la production des cartes fédérales.
11 sur 131
Au 31 décembre 2025, seulement 11 des 131 projets de cartographie examinés dans l’audit fédéral, soit 8 %, avaient été publiés dans l’Inventaire des cartes de zones inondables du Canada. Ce constat concerne ces projets, et non l’ensemble des cartes provinciales ou municipales.
Bureau du vérificateur général du Canada, audit de mai 2026.
Cette constatation ne permet pas de déterminer le risque d’une adresse particulière. Elle montre surtout pourquoi il faut vérifier la disponibilité et l’actualité des informations cartographiques pertinentes.
Les mécanismes d’inondation doivent également être distingués :
- Débordement d’un cours d’eau : l’eau sort de son lit et atteint des terrains normalement non submergés.
- Accumulation d’eaux pluviales : des précipitations provoquent une accumulation lorsque l’évacuation naturelle ou artificielle est insuffisante.
- Refoulement d’égout : des eaux remontent dans un bâtiment par les conduites de drainage, selon les conditions du réseau et de l’installation.
Ces phénomènes n’appellent pas nécessairement les mêmes mesures techniques. L’état des fondations, le drainage du terrain, les équipements de plomberie et les particularités du quartier peuvent nécessiter une analyse spécifique.
Leur traitement par l’assurance habitation peut aussi différer. Il faut vérifier explicitement les garanties relatives aux inondations, aux eaux de surface et aux refoulements d’égout, ainsi que les exclusions et limites inscrites dans le contrat. Une modification de carte ne signifie pas automatiquement qu’une prime augmentera ou qu’une propriété sera reclassée.
Pour maintenir une évaluation pertinente, réexaminez les informations territoriales tous les quelques années et après des changements importants : inondation dans le voisinage, travaux majeurs, publication d’une nouvelle carte ou modification des recommandations des autorités.
La prochaine action consiste à consulter les informations les plus récentes de votre municipalité ou province, à vérifier votre protection d’assurance et à inscrire les éventuelles mesures de prévention dans votre plan de préparation. Une revue périodique vaut mieux qu’une confiance définitive dans le diagnostic établi au moment de l’achat.
Une panne d’infrastructure critique peut-elle vraiment désorganiser le quotidien en deux heures ?
Oui, certaines conséquences peuvent apparaître en quelques minutes ou quelques heures, notamment l’impossibilité d’utiliser des terminaux de paiement ou des équipements dépendants de l’électricité. Toutefois, deux heures ne constituent pas un seuil universel. Les conséquences varient selon les services touchés, leur redondance et leurs dispositifs de secours.
Le réseau cellulaire fonctionne-t-il toujours pendant une panne de courant ?
Pas nécessairement. Certaines installations disposent de batteries ou d’autres alimentations de secours, mais leur autonomie varie. Une congestion peut également dégrader les communications même si une partie du réseau reste active. Il est prudent de prévoir des contacts papier et des consignes alternatives.
Les réserves de 72 heures suffisent-elles pour une interruption majeure ?
Les 72 heures représentent une durée minimale recommandée de préparation pour les besoins essentiels, et non une garantie que les services seront rétablis dans ce délai. Les réserves doivent être adaptées à la composition du foyer, aux besoins particuliers et aux risques propres à la région.
Une PME doit-elle obligatoirement posséder un générateur pour assurer sa continuité ?
Il n’existe pas, dans les sources considérées, d’exigence générale imposant un générateur à toutes les PME canadiennes. La solution pertinente dépend des activités critiques, de leur consommation énergétique, de la durée d’interruption acceptable et des obligations particulières du secteur. Une procédure manuelle ou un site alternatif peut parfois répondre à une partie du besoin.
À quelle fréquence faut-il vérifier les risques autour de son logement ou de son entreprise ?
Une révision périodique, notamment tous les quelques années pour les risques territoriaux, est une pratique raisonnable. Il convient également de réexaminer la situation après une inondation locale, des travaux importants, une modification des cartes officielles ou un incident ayant révélé une vulnérabilité. La fréquence doit être adaptée au niveau d’exposition.