
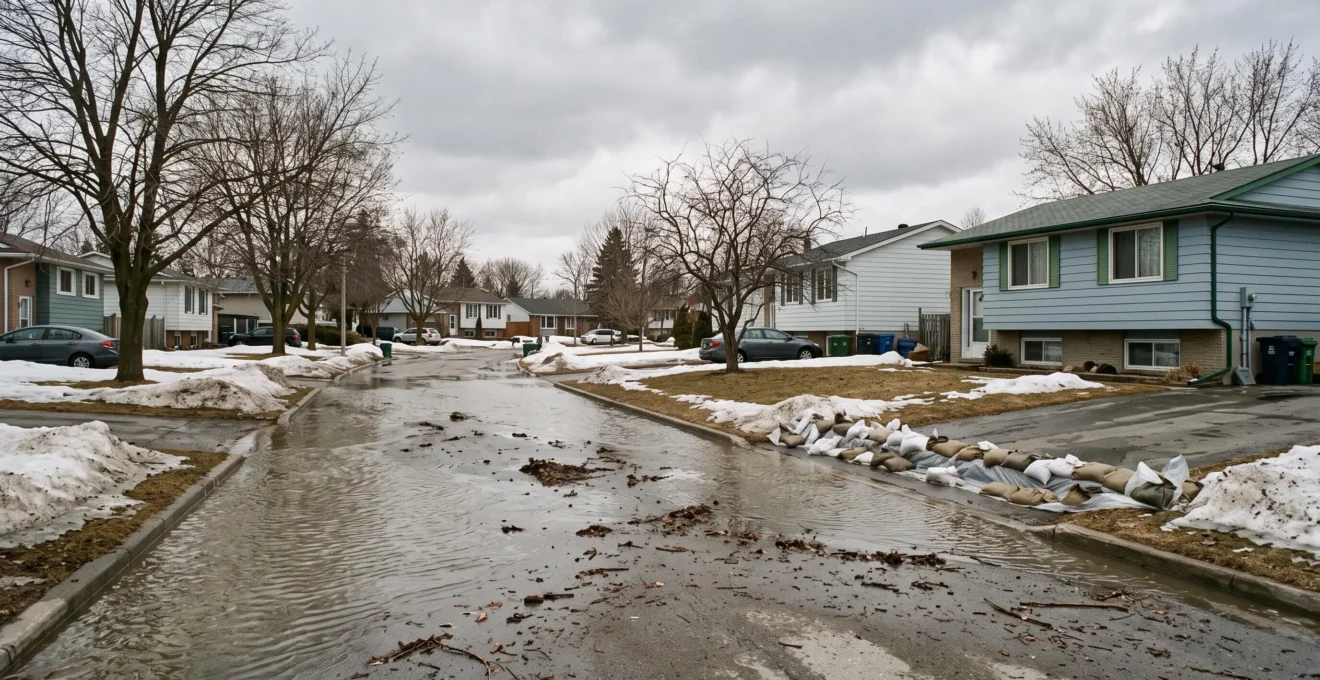
Vous habitez la même maison depuis quinze ans. Votre terrain n’a pas changé, aucun cours d’eau ne s’est rapproché et votre sous-sol est toujours resté sec. Pourtant, votre propriété pourrait aujourd’hui être plus exposée aux inondations qu’au moment de votre achat.
Au Canada, les précipitations extrêmes, la fonte des neiges, l’imperméabilisation des sols et l’évolution des réseaux de drainage peuvent modifier les conditions d’écoulement de l’eau. En parallèle, les cartes officielles évoluent à mesure que les autorités disposent de nouvelles données. Un changement de classement peut donc révéler un risque préexistant ou mieux documenté, sans que votre habitation ait physiquement changé.
Cette distinction est essentielle pour votre sécurité, votre assurance habitation et vos décisions de rénovation. Elle implique aussi de regarder au-delà des inondations : chaleur extrême, feux de forêt et pannes d’infrastructures peuvent accentuer les conséquences d’un événement climatique. La meilleure réponse consiste à vérifier votre exposition réelle, choisir des protections adaptées et préparer votre foyer avant une urgence.
Les essentiels pour protéger votre habitation au Canada
- Une maison située hors d’une zone inondable officielle peut rester exposée au ruissellement, au refoulement d’égout ou à une crue future.
- Les mesures efficaces dépendent de l’origine de l’eau : clapet anti-retour, pente du terrain, drainage et entretien ne répondent pas tous au même problème.
- Une vérification annuelle des risques, des garanties d’assurance et du plan d’urgence permet d’adapter la préparation de votre foyer.
- Pourquoi le risque d’inondation change plus vite que les cartes officielles et ce que ça implique pour vous ?
- Comment évaluer votre vulnérabilité en 60 minutes avec 3 sources d’information fiables ?
- Clapet anti-retour ou aménagement du terrain : quelle mesure réduit le plus vos dégâts potentiels ?
- L’erreur qui coûte cher : croire que « ça n’est jamais arrivé » et sous-estimer le risque réel
- Quand préparer votre plan d’urgence pour feux et inondations : un calendrier par saison
- Comment choisir entre thermopompe et isolation quand votre maison fait 1400 pi² ?
- Tempêtes ou cyberattaque : quel risque perturbe le plus votre région et pourquoi ?
- Pourquoi une panne ou attaque sur une infrastructure critique peut bloquer votre quotidien en 2 heures ?
Pourquoi le risque d’inondation change plus vite que les cartes officielles et ce que ça implique pour vous ?
Le risque d’inondation peut évoluer avant la mise à jour des cartes officielles parce que les conditions climatiques, le ruissellement et les caractéristiques des bassins versants changent continuellement. Les cartes représentent une évaluation réalisée avec les données et les méthodes disponibles à un moment donné. Leur absence de mise à jour ne garantit donc pas qu’un terrain demeure peu exposé.
Une carte de zone inondable repose notamment sur l’analyse des crues, de la topographie et des probabilités de débordement. Toutefois, les fortes pluies, la fonte rapide du manteau neigeux ou la transformation de surfaces naturelles en stationnements et bâtiments peuvent modifier les volumes d’eau qui atteignent un secteur résidentiel.
Il faut distinguer deux réalités : le risque physique, soit la possibilité qu’une propriété subisse une inondation, et le classement cartographique ou réglementaire, qui dépend des cartes et des règles applicables dans votre territoire.
11 projets sur 131
Au 31 décembre 2025, seulement 11 des 131 projets fédéraux de cartographie des zones inondables en cours étaient publiés dans l’inventaire canadien, selon le rapport d’audit de mai 2026. Ce constat concerne l’avancement des projets examinés, et non la proportion de propriétés exposées.
Bureau du vérificateur général du Canada, rapport sur la cartographie des zones inondables.
Le rapport souligne également la nécessité d’intégrer les projections climatiques dans la cartographie. Pour un propriétaire, cela signifie qu’une carte ancienne doit être considérée comme un outil de décision important, mais non comme une preuve définitive de sécurité.
Au Québec, les cartographies de nouvelle génération remplacent progressivement certaines anciennes cartes. Elles tiennent notamment compte de la fréquence des inondations et des profondeurs d’eau attendues. Dans certains secteurs, les renseignements interactifs sont indicatifs et n’ont pas de valeur légale. Le classement applicable doit alors être confirmé auprès de la municipalité ou de la municipalité régionale de comté.
Une révision peut modifier les contraintes d’aménagement et soulever des questions concernant la couverture d’assurance, la vente ou le financement d’un bien. Ces conséquences ne sont toutefois pas automatiques : elles dépendent des règles locales, des contrats et de la situation particulière de la propriété.
La première décision utile consiste à vérifier les cartes actuellement applicables, puis à rechercher les mises à jour annoncées. Cette vérification prépare un diagnostic plus précis de votre maison, sans supposer qu’une adresse hors zone officielle est nécessairement à l’abri.
Comment évaluer votre vulnérabilité en 60 minutes avec 3 sources d’information fiables ?
En une heure, vous pouvez effectuer un premier repérage du risque en croisant trois informations : la cartographie officielle, les événements documentés dans votre secteur et les observations locales. Cet exercice ne remplace pas une expertise hydraulique ou un diagnostic du bâtiment, mais il permet de repérer les incertitudes et les mesures qui méritent une vérification professionnelle.
La qualité du diagnostic dépend surtout de la confrontation des sources. Une carte sans événement recensé, ou un quartier déjà touché mais absent de la cartographie, doit inciter à examiner les mécanismes d’inondation possibles plutôt qu’à tirer une conclusion trop rapide.
Voici une répartition pratique des 60 minutes. Les durées servent à organiser votre recherche, non à garantir un diagnostic complet.
- 20 minutes — Cartographie officielle. Recherchez votre adresse dans les ressources de votre municipalité ou de votre province. Notez le classement affiché, la date des données lorsqu’elle est indiquée et l’existence de cartes en révision. Au Québec, consultez les cartographies des zones inondables en vigueur au Québec et confirmez les limites légales auprès de l’autorité compétente.
- 20 minutes — Historique documenté. Consultez les archives municipales, les avis de crue, les événements météorologiques et les informations publiques sur les sinistres. Distinguez les débordements de cours d’eau, le ruissellement pluvial et les refoulements d’égout.
- 20 minutes — Vérification locale. Observez les pentes du terrain, les traces d’humidité, les points bas et les descentes pluviales. Demandez aux voisins de longue date s’ils ont constaté des accumulations d’eau, tout en traitant leurs souvenirs comme des indices à corroborer.
La proximité d’une rivière n’est pas le seul critère pertinent. Un sous-sol situé plus bas que la rue, une descente pluviale déversant l’eau près des fondations ou un réseau municipal surchargé peuvent créer d’autres voies d’entrée.
Votre diagnostic initial en cinq actions
- Enregistrez une capture de la carte officielle et inscrivez sa date dans votre dossier habitation.
- Consignez au moins les événements documentés trouvés et leurs dates, ou indiquez explicitement qu’aucun résultat n’a été trouvé.
- Photographiez les pentes, gouttières, fenêtres du sous-sol et points d’accumulation d’eau ; constituez un dossier de photos datées.
- Notez la présence, l’état apparent ou l’absence de clapet anti-retour, de drain de fondation et de pompe de puisard dans une fiche d’inspection.
- Établissez une courte liste des incertitudes nécessitant une réponse de la municipalité, de l’assureur ou d’un professionnel qualifié.
Le résultat recherché n’est pas une note de risque artificiellement précise. C’est une compréhension des voies possibles d’entrée de l’eau, afin de sélectionner des protections pertinentes plutôt que de financer des travaux qui ne répondent pas au problème principal.
Clapet anti-retour ou aménagement du terrain : quelle mesure réduit le plus vos dégâts potentiels ?
Le clapet anti-retour est pertinent lorsque le danger principal est le refoulement d’eaux usées ou pluviales par les conduites. L’aménagement du terrain répond plutôt au ruissellement vers les fondations. Aucune de ces solutions n’est systématiquement supérieure : leur efficacité dépend de la provenance de l’eau, de la configuration du bâtiment et de l’entretien des installations.
Un clapet correctement conçu et installé vise à empêcher l’eau du réseau d’égout de refluer dans les conduites de la maison. Il ne bloque pas l’eau qui entre par une porte de sous-sol, une fenêtre ou des fissures de fondation. De même, corriger une pente extérieure ne protège pas directement contre une surcharge du réseau d’égout.
Pour choisir les interventions, la comparaison suivante associe chaque mesure au problème qu’elle vise principalement à réduire.
| Critère | Clapet anti-retour | Aménagement du terrain |
|---|---|---|
| Risque principal | Refoulement par les égouts | Ruissellement vers la maison |
| Intervention | Dispositif sur une conduite appropriée | Pentes, drainage et gestion des eaux pluviales |
| Limite | Ne bloque pas l’eau entrant par les ouvertures extérieures | Ne bloque pas le reflux dans les canalisations |
| Vérification | Conformité de la plomberie et inspection | Écoulement réel et état des pentes |
| Professionnel pertinent | Plombier qualifié | Professionnel du drainage ou de l’aménagement |
Le gouvernement du Canada recommande plusieurs mesures complémentaires dans ses mesures pour réduire les dommages causés par les inondations : inspection annuelle des clapets, entretien des pentes, vérification des pompes de puisard et nettoyage des gouttières deux fois par année.
Avant d’engager des dépenses, demandez un diagnostic de l’origine probable des infiltrations. Vérifiez les autorisations municipales éventuelles, les exigences techniques et les subventions locales disponibles. Un propriétaire confronté à plusieurs mécanismes d’inondation peut avoir besoin de combiner les interventions.
Interrogez également votre assureur sur les garanties applicables au refoulement d’égout et aux inondations de surface. Une installation de protection ne signifie pas automatiquement que tous les dommages futurs seront couverts.
La priorité n’est donc pas d’acheter le dispositif présenté comme le plus performant, mais de supprimer ou de réduire les voies d’infiltration effectivement présentes. Cette logique devient particulièrement importante lorsqu’on évalue ce que pourrait coûter un sinistre.
L’erreur qui coûte cher : croire que « ça n’est jamais arrivé » et sous-estimer le risque réel
L’absence d’inondation connue ne démontre pas l’absence de danger. Elle indique uniquement qu’aucun événement n’a été observé ou retrouvé dans l’historique consulté. Un terrain peut subir sa première inondation documentée lors d’un événement exceptionnel, d’une combinaison de conditions météorologiques défavorables ou d’une défaillance de drainage.
Une crue dite centennale ne signifie pas qu’elle survient exactement tous les cent ans. Dans le modèle de probabilité habituellement utilisé, elle correspond à une probabilité annuelle de 1 %. Deux événements de cette catégorie peuvent survenir à faible intervalle. De plus, les probabilités historiques peuvent devenir moins représentatives lorsque les conditions climatiques évoluent.
Le raisonnement « rien ne s’est passé depuis mon achat » repose souvent sur la mémoire personnelle. Or, le danger peut dépendre d’une pluie intense accompagnée de fonte des neiges, de sols saturés ou d’une capacité de drainage insuffisante. Plusieurs facteurs peuvent se combiner même si chacun semble acceptable isolément.
Pour mesurer les conséquences, mieux vaut construire votre propre scénario de pertes que reprendre un montant unique de 25 000 $CAD.
Cas pratique hypothétique : l’inondation d’un sous-sol aménagé
Imaginez une maison dont le sous-sol comprend un espace de vie, des meubles et des appareils électriques. Après une entrée d’eau, le propriétaire doit examiner les coûts de pompage, d’assèchement, de retrait des matériaux endommagés, de restauration et de remplacement des biens.
Pour construire son budget prévisionnel, il additionne les estimations propres à son habitation, puis distingue les sommes assurées, les franchises et les dépenses potentiellement non couvertes. Ce scénario est pédagogique et ne représente pas un sinistre réel documenté.
La situation assurantielle peut changer considérablement le montant restant à payer. Au Québec, le Bureau d’assurance du Canada explique qu’une protection contre les inondations peut être offerte par avenant et que les critères de souscription varient selon les assureurs. Certaines garanties couvrant l’eau peuvent également regrouper plusieurs mécanismes de dommages.
Les aides publiques ne doivent pas être assimilées à une indemnisation intégrale. Leur accès dépend des règles du programme applicable, des dommages admissibles et des autres protections disponibles.
Une estimation utile distingue donc trois niveaux : les pertes matérielles possibles, les garanties contractuelles effectivement confirmées et le solde financier potentiel. Demandez une réponse écrite à votre assureur si la portée d’une protection reste ambiguë.
Le bon moment pour mesurer ces conséquences est avant le sinistre. Une estimation préparée à froid aide à déterminer les travaux prioritaires et à inscrire leur entretien dans un calendrier annuel.
Quand préparer votre plan d’urgence pour feux et inondations : un calendrier par saison
Votre plan d’urgence doit être prêt avant les périodes où les risques deviennent plus élevés dans votre région. Au Canada, la fonte printanière, les orages estivaux, les feux de forêt et les tempêtes hivernales exigent des préparatifs différents. La bonne méthode consiste à répartir l’entretien, les vérifications d’assurance et les exercices familiaux tout au long de l’année.
Un calendrier saisonnier évite de découvrir un équipement défectueux lorsqu’une alerte est déjà déclenchée. Les périodes exactes varient selon la province, l’altitude et les conditions météorologiques de l’année.
| Période | Risques à surveiller | Préparatifs prioritaires |
|---|---|---|
| Fin d’hiver et printemps | Fonte rapide, débâcle, ruissellement | Dégager les voies d’écoulement sécuritaires, vérifier les protections du sous-sol et surveiller les avis locaux |
| Fin du printemps et été | Orages, chaleur extrême, feux de forêt | Préparer un itinéraire d’évacuation, contrôler la ventilation et prévoir un lieu de repli |
| Automne | Fortes pluies, vents, premières tempêtes | Nettoyer les gouttières, inspecter le drainage et vérifier l’équipement d’urgence |
| Hiver | Verglas, neige abondante, pannes | Prévoir des moyens de chauffage et de communication sécuritaires en cas d’interruption de service |
Certains préparatifs fonctionnent pour plusieurs risques. Une trousse d’urgence conçue pour soutenir le foyer pendant au moins 72 heures, des copies accessibles des documents importants et un plan de communication familial peuvent servir lors d’une inondation, d’un feu de forêt ou d’une panne prolongée.
En revanche, les réponses immédiates ne sont pas interchangeables. Une consigne d’évacuation liée à un feu exige de partir selon les instructions des autorités, tandis qu’une inondation peut imposer d’éviter les sous-sols, les routes submergées et certains équipements électriques. Il faut toujours privilégier les consignes officielles correspondant à l’événement.
Prévoyez une révision annuelle du plan, par exemple lors de la Semaine de la protection civile au mois de mai. Actualisez les coordonnées familiales, les besoins particuliers des occupants, les routes possibles et les contrats d’assurance. Un document conservé depuis plusieurs années sans mise à jour peut contenir des informations devenues inutilisables.
Une maison mieux préparée doit aussi rester habitable pendant les épisodes de chaleur et les coupures d’énergie. Cette question conduit à examiner les rénovations énergétiques sous l’angle de la résilience, et non seulement des économies.
Comment choisir entre thermopompe et isolation quand votre maison fait 1400 pi² ?
Pour une maison de 1 400 pi², le choix dépend surtout de l’état de l’enveloppe, du système de chauffage existant et du confort recherché. Si les pertes de chaleur sont importantes, améliorer l’étanchéité et l’isolation constitue souvent une première piste. Si la chaleur estivale représente un problème immédiat, une thermopompe adaptée peut répondre à un autre besoin prioritaire.
La superficie seule ne permet pas de choisir la capacité d’une thermopompe. Deux habitations de même taille peuvent présenter des besoins très différents selon leur isolation, leurs fenêtres, leur étanchéité, leur exposition et leur localisation au Canada.
Avant les travaux, une évaluation énergétique peut aider à identifier les pertes principales. Elle permet également d’éviter de dimensionner un nouvel équipement uniquement à partir de la capacité de l’ancien système.
Pour comparer les deux investissements, examinez trois situations :
- Maison mal isolée : les interventions sur l’enveloppe peuvent réduire les besoins de chauffage et améliorer le confort hivernal.
- Maison déjà bien isolée mais trop chaude en été : une thermopompe offrant la climatisation peut contribuer au confort pendant les épisodes de chaleur extrême.
- Système de chauffage vieillissant : le remplacement de l’équipement mérite d’être étudié avec les améliorations possibles de l’enveloppe, afin de déterminer un dimensionnement cohérent.
Il faut également envisager les limites en cas de panne d’électricité. Une thermopompe conventionnelle et de nombreux systèmes de chauffage dépendent du réseau électrique. L’isolation peut ralentir les variations de température intérieure, mais ne remplace ni une solution d’urgence adaptée ni les précautions nécessaires en période de froid extrême.
Les programmes d’aide financière fédéraux, provinciaux et municipaux changent avec le temps. Vérifiez leur disponibilité, les critères d’admissibilité et les éventuelles évaluations préalables avant de signer un contrat. Une subvention annoncée dans un ancien article ne garantit pas son accès au moment des travaux.
Isolation et thermopompe peuvent ainsi améliorer la résilience face aux températures extrêmes, mais leur utilité dépend aussi de la continuité des services essentiels. Un foyer doit considérer ce qui se passe lorsque l’électricité, les télécommunications ou les paiements cessent de fonctionner.
Tempêtes ou cyberattaque : quel risque perturbe le plus votre région et pourquoi ?
Il n’existe pas de classement valable pour toutes les régions canadiennes. Une tempête menace directement les routes, les lignes électriques et certains réseaux physiques, tandis qu’une cyberattaque peut interrompre des services numériques essentiels, parfois à grande distance. Le risque le plus perturbateur dépend de l’exposition locale, de la robustesse des infrastructures et des services dont votre foyer dépend.
Une tempête de verglas ou un événement météorologique violent peut provoquer une panne électrique, entraver les déplacements et retarder les livraisons. Ses effets sont généralement plus faciles à constater immédiatement : routes bloquées, équipements endommagés ou interruption visible de l’alimentation.
Une cyberattaque peut présenter des effets moins perceptibles à l’origine. Elle peut affecter des systèmes informatiques municipaux, des opérations commerciales ou des services numériques. Sa portée dépend de l’organisation touchée, des systèmes concernés et des solutions de secours disponibles.
Pour comparer ces deux risques sans inventer de classement régional, examinez les dépendances suivantes :
| Dimension | Tempête importante | Cyberattaque |
|---|---|---|
| Services concernés | Électricité, transport, télécommunications | Services numériques, paiements, systèmes administratifs |
| Étendue | Souvent liée aux secteurs physiques touchés | Potentiellement répartie entre plusieurs territoires |
| Préparation domestique | Éclairage, eau, communications de secours | Solutions de paiement alternatives, copies de documents |
| Incertitude majeure | Durée des dommages et des réparations | Services compromis et délai de rétablissement |
Un foyer disposant uniquement de moyens de paiement électroniques sera particulièrement dépendant du bon fonctionnement des réseaux financiers et de communication. Un logement dont le chauffage et les accès reposent entièrement sur l’électricité sera davantage vulnérable à une panne prolongée.
Les préparatifs ont une base commune : maintenir des moyens de communication, disposer de provisions adaptées et connaître les contacts d’urgence. Les protections spécifiques viennent ensuite, en fonction des dépendances réellement identifiées.
Ce raisonnement reste valable lorsque l’incident initial ne touche qu’une infrastructure. Une défaillance électrique ou numérique peut progressivement atteindre d’autres services, même si votre maison ne subit aucun dommage direct.
À retenir avant une panne d’infrastructure
- Repérez les services dont votre foyer ne peut se passer : eau, chauffage, communication, mobilité et accès aux soins.
- Vérifiez quels équipements continuent réellement de fonctionner sans réseau électrique ou connexion Internet.
- Préparez des solutions de rechange réalistes avant que plusieurs services soient perturbés simultanément.
Pourquoi une panne ou attaque sur une infrastructure critique peut bloquer votre quotidien en 2 heures ?
Une panne électrique ou une attaque informatique visant une infrastructure essentielle peut perturber plusieurs services en quelques heures, parfois beaucoup plus rapidement. L’électricité, l’approvisionnement en eau, les télécommunications et les systèmes de paiement sont interdépendants. Le délai de deux heures reste toutefois un scénario possible, et non une durée universelle : chaque réseau dispose de capacités de secours différentes.
Le principal danger réside dans les effets en cascade. Une installation électrique défaillante peut interrompre l’alimentation de certains équipements de télécommunication ou de pompage. Si les systèmes de secours ne prennent pas le relais ou si leurs réserves s’épuisent, les conséquences peuvent progressivement dépasser le secteur directement touché.
Cette dépendance concerne plusieurs activités quotidiennes :
- Approvisionnement en eau : certains équipements de traitement et de distribution nécessitent de l’électricité. La continuité du service dépend notamment des réserves, de la configuration du réseau et des équipements de secours.
- Communications : les réseaux mobiles et Internet utilisent des infrastructures électriques. Leur fonctionnement peut être limité lorsque les batteries et les systèmes de secours deviennent insuffisants.
- Paiements : les terminaux de paiement et les distributeurs automatiques peuvent devenir indisponibles en raison d’une coupure électrique ou d’une interruption des communications.
- Transport : certains systèmes de signalisation, de recharge électrique et de distribution de carburant peuvent être perturbés.
- Habitation : chauffage, climatisation, pompes de puisard et équipements connectés peuvent cesser de fonctionner selon leur source d’alimentation.
Pour un propriétaire exposé aux inondations, la défaillance d’une pompe de puisard constitue un exemple concret. Si une forte pluie provoque une accumulation d’eau pendant une panne électrique, le dispositif de protection peut devenir indisponible précisément lorsqu’il est nécessaire. Une alimentation de secours compatible, correctement installée et entretenue peut réduire cette vulnérabilité, sans garantir l’absence d’inondation.
Il est utile de distinguer une interruption de quelques heures d’une panne prolongée. Dans le premier cas, des provisions, une lampe, des batteries et des moyens de communication alternatifs peuvent suffire selon la situation du foyer. Une interruption de plusieurs jours soulève des questions supplémentaires : conservation des aliments, température intérieure, accès aux médicaments et éventuel déplacement vers un lieu sûr.
Pour estimer votre autonomie, établissez un inventaire des équipements essentiels et notez leur dépendance à l’électricité ou à Internet. Vérifiez les capacités réelles des batteries, les possibilités de fonctionnement manuel et les solutions disponibles lorsque les réseaux deviennent inaccessibles.
Ne faites jamais fonctionner une génératrice, un barbecue ou un appareil à combustion conçu pour l’extérieur dans un logement, un garage ou près des ouvertures : le monoxyde de carbone présente un risque mortel. Les équipements de secours doivent être utilisés conformément à leurs instructions et aux règles de sécurité applicables.
Une panne peut également amplifier les conséquences d’un feu de forêt ou d’une inondation, notamment lorsque les communications sont perturbées ou que les équipements de pompage ne fonctionnent plus. La préparation doit donc considérer les interactions entre les risques, plutôt que chaque événement comme un incident totalement indépendant.
Cette semaine, consacrez une heure à vérifier les cartes de risque, vos protections contre l’eau et l’autonomie de vos équipements essentiels. Conservez les résultats dans un dossier facilement accessible, puis programmez une révision annuelle. Une préparation efficace repose sur des informations actualisées, des mesures adaptées et des décisions prises avant l’urgence.
Une maison située hors d’une zone inondable officielle peut-elle être inondée ?
Oui. Les cartes officielles ne représentent pas nécessairement tous les mécanismes d’entrée d’eau. Une propriété peut subir un ruissellement important, un refoulement d’égout ou une infiltration sans se situer dans une zone de débordement de cours d’eau officiellement cartographiée. Il faut examiner les risques propres au terrain et au bâtiment.
Une nouvelle carte de zone inondable modifie-t-elle automatiquement mon assurance habitation ?
Pas automatiquement. Une révision cartographique peut conduire à réexaminer l’exposition d’une propriété, mais les conséquences dépendent des critères de l’assureur, des garanties souscrites et des conditions contractuelles. Demandez une confirmation écrite des protections, exclusions, franchises et plafonds applicables à votre adresse.
Quelle différence existe-t-il entre une inondation de surface et un refoulement d’égout ?
Une inondation de surface résulte de l’arrivée d’eau sur le terrain ou autour du bâtiment, notamment lors d’une crue ou d’un ruissellement important. Un refoulement d’égout survient lorsque l’eau remonte par les conduites d’évacuation. Les mécanismes de protection et les garanties d’assurance peuvent différer ; un même contrat peut toutefois couvrir plusieurs types de dommages par l’eau.
Une pompe de puisard suffit-elle à protéger un sous-sol contre les inondations ?
Non. Une pompe de puisard peut contribuer à évacuer l’eau recueillie par un système de drainage adapté, mais elle ne prévient pas toutes les formes d’inondation. Son efficacité dépend de son installation, de son entretien, de sa capacité et de la disponibilité de son alimentation électrique. La correction des pentes, la protection des ouvertures et les autres dispositifs nécessaires doivent être évalués séparément.
À quelle fréquence faut-il vérifier les protections de sa maison contre les inondations ?
Les recommandations gouvernementales canadiennes prévoient notamment une inspection annuelle des clapets anti-retour, des pentes du terrain et des pompes de puisard, ainsi que le nettoyage des gouttières deux fois par année. Des vérifications supplémentaires peuvent être nécessaires après un événement météorologique ou selon les indications des fabricants et des professionnels. Les risques cartographiques et les garanties d’assurance méritent également une révision régulière.